Generica
Gestione delle spese quotidiane: perché conviene utilizzare le carte ricaricabili con iban

Ascolta la lettura dell'articolo
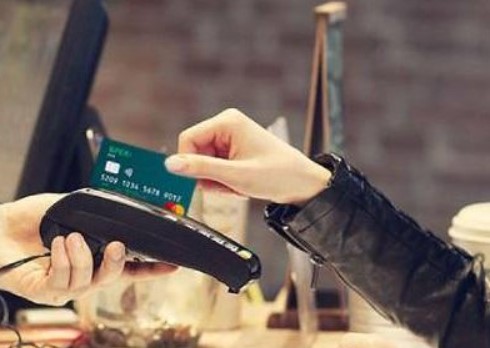
L’organizzazione del bilancio familiare e la gestione dei piccoli esborsi di ogni giorno richiedono strumenti operativi capaci di unire semplicità, controllo e sicurezza. In questo scenario, le carte ricaricabili con iban hanno assunto un ruolo centrale nelle abitudini di spesa della popolazione, rappresentando un ponte efficace tra la flessibilità di una tessera prepagata e le funzioni essenziali di un deposito bancario tradizionale. Tale combinazione permette di amministrare il denaro destinato alla quotidianità in modo del tutto autonomo rispetto ai conti principali su cui si concentrano i risparmi a lungo termine o le scadenze più impegnative della famiglia.
Funzionalità bancarie di base in un unico supporto
La caratteristica distintiva di questo strumento risiede nella presenza del codice identificativo europeo, elemento che espande in modo notevole la gamma dei servizi accessibili al titolare. Grazie alla presenza di tali coordinate alfanumeriche, la carta consente di ricevere bonifici in entrata, rendendo possibile l’accredito continuativo di stipendi, pensioni, rimborsi spese o pagamenti occasionali per collaborazioni professionali.
Allo stesso tempo, il supporto permette di eseguire bonifici in uscita e di impostare la domiciliazione periodica delle principali bollette domestiche o dei servizi in abbonamento, eliminando la necessità di recarsi personalmente presso gli sportelli postali o bancari. Tale conformazione tecnica rende la carta uno strumento pienamente autonomo, in grado di soddisfare le necessità operative di chi cerca una soluzione snella, priva di complessità contrattuali e subito pronta all’uso per i bisogni più frequenti della vita ordinaria.
Protezione del patrimonio e controllo delle uscite
Un beneficio evidente legato all’impiego quotidiano riguarda la salvaguardia del patrimonio personale durante le transazioni commerciali e gli ordini su internet. Separare il capitale principale dalle somme destinate alle spese di tutti i giorni limita fortemente l’esposizione al rischio, poiché l’ammontare disponibile coincide unicamente con il credito caricato sulla tessera.
In caso di clonazione, smarrimento o frode informatica, l’eventuale perdita economica resta circoscritta al saldo presente in quel preciso momento, preservando totalmente il conto corrente primario custodito presso la banca. Inoltre, l’impossibilità strutturale di andare in rosso impedisce la formazione di addebiti imprevisti o scoperti onerosi. Monitorare un budget limitato favorisce una maggiore disciplina finanziaria, permettendo di destinare a inizio mese un importo fisso per gli acquisti alimentari, il tempo libero o il carburante, con un riscontro immediato delle spese effettuate tramite le applicazioni mobili collegate.
Criteri di scelta per una soluzione su misura
La scelta della soluzione più adatta richiede un esame attento delle condizioni contrattuali e dei fogli informativi messi a disposizione dagli istituti emittenti. Tra i diversi elementi da considerare, assumono rilievo le modalità di ricarica ammesse, i limiti massimi di giacenza consentiti e la presenza di eventuali commissioni per i prelievi di contante presso gli sportelli automatici.
L’offerta di mercato comprende molteplici modelli di carte ricaricabili con iban, ciascuno pensato per rispondere a specifici profili di utilizzo, dai giovani che affrontano i primi impegni di spesa fino a quanti desiderano uno strumento dedicato esclusivamente ai viaggi o agli acquisti online. Un confronto sereno dei costi di gestione, unito alla disponibilità di un’assistenza clienti raggiungibile sia tramite canali digitali sia presso le filiali fisiche, garantisce l’individuazione di un prodotto affidabile, capace di rendere più ordinata e serena la conduzione dell’economia domestica.

Addio a Cristina Pagnano, la storica prof del Rummo che insegnava matematica e vita. Generazioni di alunni non l’hanno mai dimenticata

Foglianise, dopo una notte di paura l’incendio è quasi domato

Brucia il Taburno. Il sindaco di Foglianise: 'Priorità proteggere persone, case e il nostro San Michele'. Scarinzi: 'Disastro doloso'

Dal Sannio al cinema: le api di Massimiliano Panella protagoniste di “Honeymoon”

Rubano: 'Plauso ai carabinieri forestali. Intervento tempestivo ha permesso di salvare neonata a Ceppaloni'

Risse, aggressioni e spari: Benevento si sente meno sicura? Il sondaggio di NTR24

Benevento ha paura del suo centro storico: piazze, risse e degrado, ora basta aspettare

Territori in bilico – Sagre e tradizioni, patrimonio da custodire tutto l’anno

Calore, quando il fiume diventa un’emergenza: e pensare che un tempo era il mare dei beneventani

BCT, il decennale della svolta: un festival maturo che unisce pubblico e cultura

Wg flash 24 del 23 settembre 2026

Via delle Puglie, completata la messa in sicurezza della frana: imminente la riapertura al traffico veicolare

Donne, innovazione e agricoltura: a Benevento la sfida per il futuro con la Comunità del Cibo

Presentata la VII edizione di “Eternità”: al Teatro Romano un viaggio dal tramonto all’alba tra parole, musica e danza